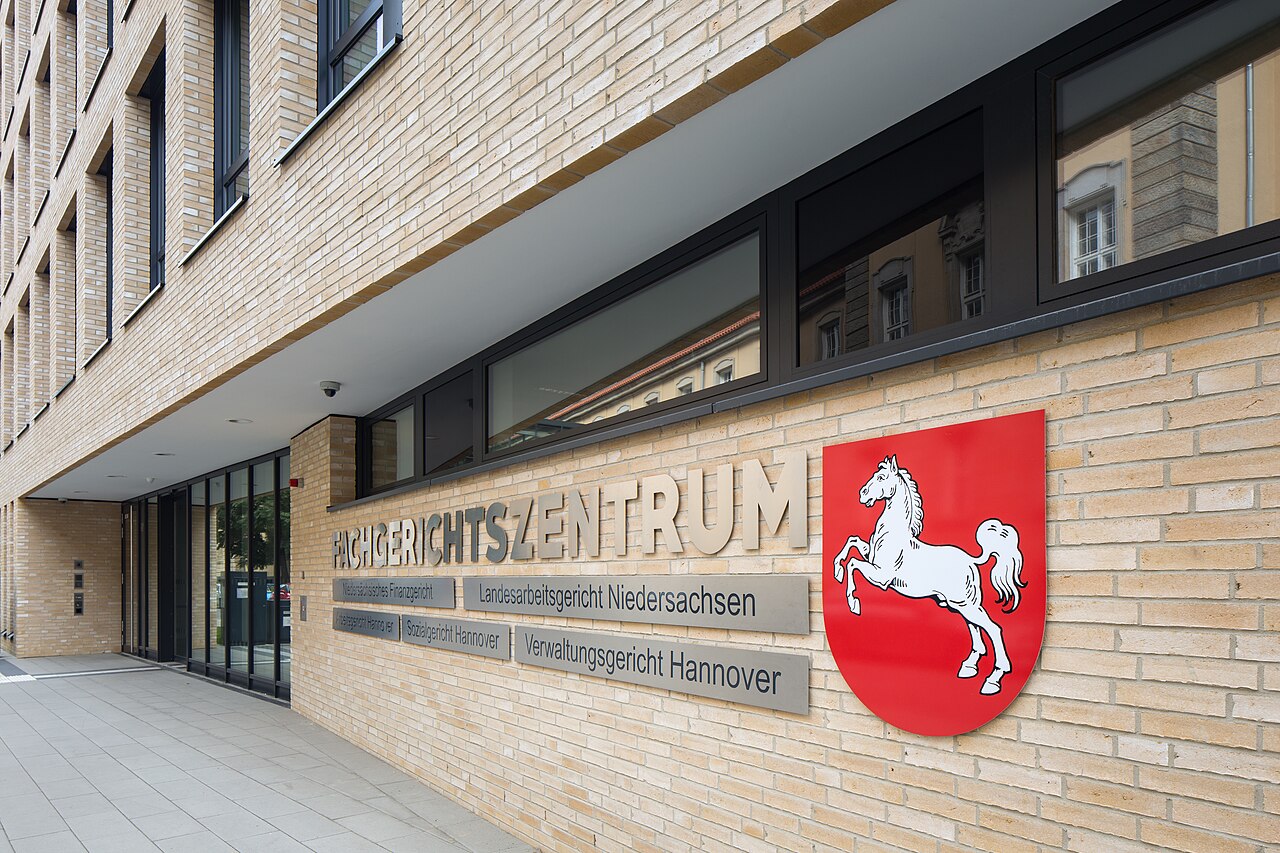

Kurz gefasst: Lohnsteuerhilfevereine müssen Klagen beim Finanzgericht nach Auffassung des Niedersächsischen Finanzgerichts seit dem 1. Januar 2026 elektronisch einreichen. So steht es in einem Leitsatz seines Urteils vom Mittwoch, 26. August 2026 (Aktenzeichen 9 K 10/26). Im entschiedenen Fall hatte ein Verein die Klage für einen Steuerpflichtigen per Post geschickt. Verloren war sie deshalb nicht: Das Gericht hatte den Formfehler nach Eingang nicht rechtzeitig angesprochen, obwohl noch Zeit zur Korrektur gewesen wäre. Dieses Versäumnis des Gerichts überhole nach dem Urteil das Verschulden des Vereins. Der Kläger bekam deshalb Wiedereinsetzung in den vorigen Stand, die Klage war zulässig. In der Sache verlor er allerdings.
Eingang im Februar, Hinweis erst im Juli
Der Fall drehte sich in der Sache um die Steuer für das Jahr 2022. Das Gericht ging davon aus, dass das Finanzamt die Einspruchsentscheidung am Dienstag, 13. Januar 2026, zur Post gegeben hatte; die Sachbearbeiterin hatte versehentlich das Datum „13. Januar 2025“ gestempelt. Ein offenkundiger Irrtum, so das Gericht. Nach der Abgabenordnung galt die Entscheidung damit am Montag, 19. Januar 2026, als bekanntgegeben. Die Klagefrist endete danach am Donnerstag, 19. Februar 2026.
Die Klage ging am Freitag, 13. Februar 2026, per Post beim Finanzgericht ein – auf dem Briefbogen des Lohnsteuerhilfevereins, unterschrieben von einem Steuerberater, dem der Verein Untervollmacht erteilt hatte. Am Montag, 16. Februar, verfügte der Senatsvorsitzende die Eintragung ins Prozessregister. Am Mittwoch, 18. Februar, bestätigte der Berichterstatter dem Verein den Eingang. Auf die fehlende elektronische Übermittlung wies keiner von beiden hin.
Beide Seiten hatten im Juli auf eine mündliche Verhandlung verzichtet. Auf den möglichen Formfehler wies der Berichterstatter erst am Freitag, 31. Juli 2026, hin. Der Hinweis wurde dem Verein am Donnerstag, 6. August, zugestellt. Eine Woche später, am Donnerstag, 13. August, erhob der Verein die Klage erneut, diesmal über das besondere elektronische Bürger- und Organisationenpostfach (eBO), und beantragte Wiedereinsetzung. Seine Begründung: Das Gericht habe seine Fürsorgepflicht verletzt. Der Verein selbst habe im Februar zwar noch kein eBO gehabt. Der unterzeichnende Steuerberater habe aber am 18. und 19. Februar bereits über ein funktionsfähiges persönliches Steuerberaterpostfach (beSt) verfügt und die fertige Klage sofort elektronisch schicken können.
Was das Gesetz verlangt
Die Pflicht ergibt sich aus Paragraf 52d der Finanzgerichtsordnung. Danach müssen Rechtsanwälte und Behörden Schriftsätze als elektronisches Dokument übermitteln. Gleiches gilt nach Satz 2 für vertretungsberechtigte Personen und Bevollmächtigte, für die ein sicherer Übermittlungsweg zur Verfügung steht – darunter das eBO nach Paragraf 52a Absatz 4 Satz 1 Nummer 3. Ist die elektronische Übermittlung aus technischen Gründen vorübergehend nicht möglich, bleibt Papier zulässig; das muss dann aber glaubhaft gemacht werden. Dass Lohnsteuerhilfevereine seit dem 1. Januar 2026 unter diese Pflicht fallen, stützt das Gericht unter anderem auf einen Gerichtsbescheid des Finanzgerichts Düsseldorf vom 8. April 2026 (10 K 127/26 E) und mehrere Kommentare.
Warum der Kläger trotzdem zum Zug kam
Wiedereinsetzung gibt es nach Paragraf 56 der Finanzgerichtsordnung nur, wenn jemand ohne Verschulden an der Einhaltung einer Frist gehindert war. Schon leichte Fahrlässigkeit schadet, und das Verschulden des Prozessbevollmächtigten muss sich der Kläger wie eigenes zurechnen lassen. Nach der Rechtsprechung des Bundesfinanzhofs, auf die sich das Gericht beruft, dürfen Beteiligte aber erwarten, dass ein Gericht offenkundige Versehen in angemessener Zeit bemerkt und im ordnungsgemäßen Geschäftsgang darauf reagiert. Als Beispiel nennt das Gericht eine fehlende Unterschrift, die zur Fristwahrung nötig ist. Unterbleibt das, „überholt“ das Versäumnis des Gerichts das Verschulden des Klägers.
So lag es hier, befand der 9. Senat: Hätte der Vorsitzende am 16. oder der Berichterstatter am 18. Februar auf den Formfehler hingewiesen, wäre bis zum Fristende am 19. Februar genug Zeit gewesen. Die Pflicht des Vereins zur elektronischen Einreichung bejahte das Gericht zwar. Darauf komme es aber nicht an, weil das Verschulden des Vereins durch den fehlenden gerichtlichen Hinweis überholt werde.
Dass der Verein selbst noch kein eBO hatte, stand der Wiedereinsetzung nicht entgegen. Entscheidend war für das Gericht der Steuerberater mit Untervollmacht, der nach den glaubhaften Darlegungen des Klägers bereits ein eigenes beSt hatte, über das die Klage formgerecht hätte übermittelt werden können. Auch die Antragsfrist von zwei Wochen ab Zugang des Hinweises war mit dem 13. August gewahrt.
In der Sache abgewiesen
Gewonnen hat der Kläger damit nur den Zugang zum Gericht. In der Sache wies das Finanzgericht die Klage ab: Unterhalt an die getrennt lebende Ehefrau sei nach dem Urteil im Jahr der Trennung nicht als Sonderausgabe abziehbar, auch nicht bei Einzelveranlagung. Wegen dieser Frage hat das Gericht die Revision zugelassen. Sie liegt beim Bundesfinanzhof unter dem Aktenzeichen X R 26/26. Das Urteil ist nicht rechtskräftig. Das Finanzgericht Düsseldorf hatte die Frage im Juli 2026 in einem ähnlichen Fall anders entschieden (9 K 2776/25 E); die Revision dort liegt beim Bundesfinanzhof unter dem Aktenzeichen X R 23/26.
Hinweis: Dieser Beitrag ist keine Rechtsberatung. Wer selbst betroffen ist, sollte sich an eine Rechtsanwältin oder einen Rechtsanwalt wenden, bei steuerlichen Fragen an eine Steuerberaterin oder einen Steuerberater.
